Estafas virtuales: cómo roban tu dinero, secuestran tu número de teléfono y qué responsabilidad tienen Google, los bancos y las billeteras digitales
Una búsqueda en Google, un anuncio falso, un mensaje de WhatsApp o la duplicación de un chip pueden terminar con una persona sin teléfono, sin acceso a sus cuentas y sin sus ahorros. Detrás de estas maniobras aparece una cadena de servicios digitales, financieros y telef&
NACIONALArgentina
- Una búsqueda en Google, un anuncio falso, un mensaje de WhatsApp o la duplicación de un chip pueden terminar con una persona sin teléfono, sin acceso a sus cuentas y sin sus ahorros.
- Detrás de estas maniobras aparece una cadena de servicios digitales, financieros y telefónicos que obliga a preguntarse qué controles existen y quién responde cuando fallan.
- Una estafa puede comenzar con una simple búsqueda Una persona necesita comunicarse con su banco.
Una búsqueda en Google, un anuncio falso, un mensaje de WhatsApp o la duplicación de un chip pueden terminar con una persona sin teléfono, sin acceso a sus cuentas y sin sus ahorros. Detrás de estas maniobras aparece una cadena de servicios digitales, financieros y telef&
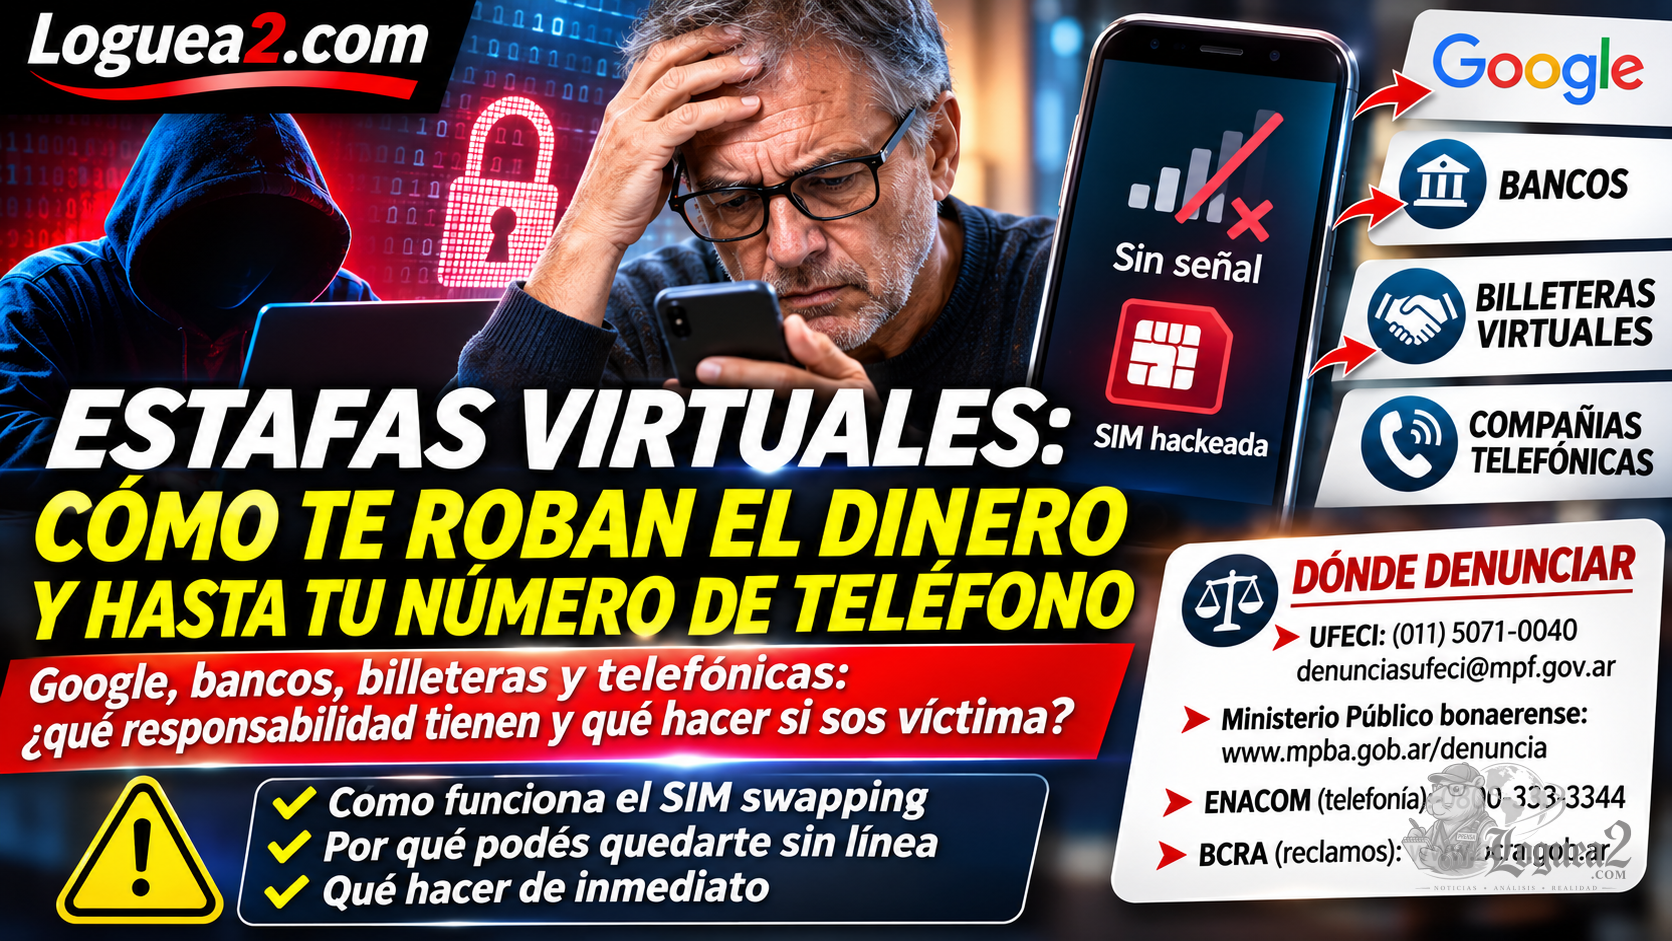
Una búsqueda en Google, un anuncio falso, un mensaje de WhatsApp o la duplicación de un chip pueden terminar con una persona sin teléfono, sin acceso a sus cuentas y sin sus ahorros. Detrás de estas maniobras aparece una cadena de servicios digitales, financieros y telefónicos que obliga a preguntarse qué controles existen y quién responde cuando fallan.
Una estafa puede comenzar con una simple búsqueda
Una persona necesita comunicarse con su banco. Busca el número de atención al cliente en Google y encuentra una página que parece oficial.
El sitio tiene el logotipo de la entidad, sus colores y un número de contacto. Nada parece sospechoso.
Pero el sitio es falso.
Un supuesto operador ofrece solucionar el problema y solicita determinados datos o códigos de seguridad. En pocos minutos, el delincuente puede conseguir información suficiente para intentar acceder a cuentas o inducir transferencias.
El ejemplo describe una de las modalidades de ingeniería social utilizadas en las estafas digitales.
Sin embargo, existe otra modalidad particularmente preocupante: aquella en la que los delincuentes consiguen apropiarse del número telefónico de una persona sin necesidad de tener físicamente su celular.
Cuando te quedás sin señal, puede comenzar el robo
La maniobra se conoce como SIM swapping.
En determinadas estafas, los delincuentes se comunican con una empresa de telefonía haciéndose pasar por el titular de una línea. Alegan haber perdido el teléfono, sufrido un robo o necesitar reemplazar la tarjeta SIM.
Si consiguen superar los controles de identidad, pueden obtener una nueva tarjeta SIM o activar una eSIM asociada al número de la víctima.
La línea original deja de funcionar y el delincuente comienza a recibir llamadas y mensajes destinados a ese número.
La víctima puede encontrarse repentinamente sin señal, sin posibilidad de realizar llamadas ni recibir SMS.
No se trata necesariamente de una falla técnica: puede ser el indicio de que alguien tomó el control de su línea.
La UFECI ha advertido sobre esta modalidad y su utilización para acceder a cuentas de redes sociales, correo electrónico y servicios financieros.
El teléfono como llave de otras cuentas
El peligro no termina con la pérdida de la línea.
Muchos servicios permiten recuperar contraseñas mediante códigos enviados por SMS.
Cuando un delincuente controla el número telefónico, puede intentar utilizar esos mecanismos para recuperar el acceso a distintas cuentas.
WhatsApp también puede resultar comprometido si el atacante logra registrar el número en otro dispositivo y superar las protecciones adicionales que tenga configuradas la víctima.
En determinados casos, el control del teléfono puede facilitar ataques posteriores contra el correo electrónico y los servicios bancarios.
Pero hay una diferencia importante: duplicar una SIM no significa acceder automáticamente al contenido del teléfono, a los correos electrónicos ni a todas las aplicaciones. Para conseguirlo, los delincuentes pueden necesitar códigos, contraseñas u otras vulnerabilidades.
Por eso, la verificación en dos pasos mediante aplicaciones autenticadoras, las llaves de seguridad y los PIN adicionales pueden dificultar considerablemente estas maniobras.
¿Qué responsabilidad tienen las compañías telefónicas?
Empresas como Personal, Movistar y Claro administran líneas utilizadas por millones de argentinos para comunicarse y verificar su identidad digital.
Cuando una persona solicita reemplazar una SIM o activar una eSIM, la compañía debe aplicar los procedimientos de identificación y seguridad que correspondan.
Si un delincuente consigue apropiarse de una línea mediante suplantación de identidad, aparecen preguntas relevantes:
-
¿Cómo verificó la empresa que quien solicitaba el cambio era realmente el titular?
-
¿Qué controles se aplicaron antes de desactivar la SIM original?
-
¿Se conservaron registros de la solicitud, su canal de ingreso y su autorización?
-
¿La víctima recibió alguna advertencia?
-
¿Existieron fallas en los procedimientos de seguridad?
Las respuestas pueden resultar determinantes para establecer si hubo un incumplimiento de las obligaciones del prestador.
No toda duplicación fraudulenta implica automáticamente responsabilidad de la compañía, pero tampoco corresponde descartar su intervención sin investigar cómo se produjo el reemplazo.
Además, es necesario distinguir la venta legítima de chips de la emisión o activación fraudulenta de un reemplazo de línea. El problema central no es la comercialización de tarjetas SIM, sino la eventual utilización indebida de la identidad del titular.
Google: cuando el engaño aparece como resultado de una búsqueda
Los delincuentes también aprovechan los buscadores y las plataformas publicitarias.
Un anuncio puede imitar la identidad de un banco, una billetera digital o una empresa de servicios.
La persona que realiza la búsqueda puede interpretar que se encuentra frente a un canal oficial.
Google prohíbe el phishing y otras prácticas publicitarias engañosas. Sin embargo, la existencia de estas políticas no elimina por completo la posibilidad de que aparezcan anuncios fraudulentos.
La responsabilidad de la plataforma deberá analizarse según las circunstancias: si el contenido era publicidad paga, qué controles se aplicaron, si existieron denuncias previas y qué respuesta recibió la advertencia.
El interrogante merece una discusión pública: cuando una plataforma obtiene ingresos por publicidad, ¿qué medidas razonables debe adoptar para evitar que ese espacio sea utilizado para engañar a los consumidores?
Bancos y billeteras virtuales: el dinero también deja rastros
En muchas estafas, el dinero circula rápidamente entre cuentas bancarias y billeteras digitales.
Puede salir de una cuenta, ingresar a otra y continuar hacia nuevos destinatarios en cuestión de minutos.
Esta velocidad representa una ventaja para las operaciones legítimas, pero también puede ser aprovechada por organizaciones delictivas.
Los bancos y proveedores de servicios de pago deben cumplir las obligaciones de seguridad, identificación y prevención que correspondan a su actividad.
La existencia de una transferencia no demuestra por sí sola que todos los mecanismos de seguridad hayan funcionado correctamente.
Por eso es necesario investigar si las operaciones fueron autorizadas, si hubo accesos indebidos, qué controles resultaban exigibles y cómo respondió cada entidad ante la denuncia.
También es fundamental identificar las cuentas receptoras y reconstruir el recorrido del dinero.
No todas las cuentas utilizadas pertenecen necesariamente al organizador del fraude: algunas pueden estar vinculadas con intermediarios o personas cuya identidad fue utilizada indebidamente.
La víctima no siempre tiene la culpa
Después de una estafa suele repetirse una explicación: la persona entregó un código, hizo clic en un enlace o confió en un desconocido.
Pero los delincuentes diseñan sus maniobras precisamente para provocar esas conductas.
Utilizan información personal, identidades falsas, situaciones de urgencia y comunicaciones que imitan a organizaciones legítimas.
Incluso personas con experiencia tecnológica pueden ser víctimas de una maniobra cuidadosamente preparada.
La responsabilidad penal principal corresponde a quienes ejecutan el delito.
Sin embargo, eso no impide analizar si otras empresas incumplieron obligaciones concretas de seguridad, información o protección del consumidor.
La responsabilidad de cada participante debe determinarse a partir de las pruebas y del régimen legal aplicable.
Qué hacer inmediatamente si te roban la línea o sufrís una estafa
Primero: proteger el número telefónico.
Si el celular pierde inesperadamente la señal, especialmente cuando otros teléfonos de la misma compañía funcionan normalmente, hay que comunicarse con la operadora mediante un canal oficial o acudir a una sucursal.
Se debe solicitar la revisión de posibles cambios de SIM o eSIM, la protección de la línea y el registro formal del incidente.
Segundo: proteger las cuentas financieras.
Contactar inmediatamente al banco y a las billeteras digitales involucradas. Informar el posible fraude y solicitar las medidas de seguridad correspondientes.
También conviene revisar si existen operaciones desconocidas o solicitudes de préstamos.
Tercero: proteger el correo electrónico y WhatsApp.
Desde un dispositivo seguro, revisar sesiones activas, cambiar las contraseñas comprometidas y configurar métodos de autenticación que no dependan exclusivamente de mensajes SMS.
Si se perdió el acceso a WhatsApp, iniciar el procedimiento oficial de recuperación de la cuenta.
Cuarto: conservar todas las pruebas.
Guardar los comprobantes de transferencias, números de CBU o CVU, alias, conversaciones, correos, capturas, direcciones web, números telefónicos y fechas.
Si hubo un reemplazo fraudulento de SIM, solicitar a la compañía que preserve los registros relacionados con esa operación.
Quinto: realizar la denuncia penal.
No es necesario conocer la identidad del estafador para denunciar.
La denuncia debe explicar cómo comenzó el contacto, qué cuentas o servicios resultaron afectados, qué operaciones se realizaron y qué documentación puede aportarse.
Dónde denunciar una estafa virtual en Argentina
Unidad Fiscal Especializada en Ciberdelincuencia (UFECI)
Organismo del Ministerio Público Fiscal de la Nación especializado en delitos informáticos.
Teléfono: (011) 5071-0040
Correo para denuncias: denunciasufeci@mpf.gov.ar
Dirección: Sarmiento 663, piso 6, Ciudad Autónoma de Buenos Aires.
Sitio oficial: https://www.mpf.gob.ar/ufeci/
La UFECI puede recibir comunicaciones sobre delitos informáticos y orientar respecto de estas modalidades. La intervención judicial concreta dependerá de la competencia correspondiente.
Provincia de Buenos Aires
Las víctimas pueden denunciar en una fiscalía o en una dependencia policial receptora de denuncias.
Ministerio Público de la Provincia de Buenos Aires:
https://www.mpba.gov.ar/denuncia
Allí se informa cómo localizar fiscalías, consultar dependencias y acceder a los mecanismos de denuncia disponibles.
En Mar del Plata y Batán corresponde acudir a los canales del Departamento Judicial Mar del Plata.
La denuncia es gratuita y no requiere obligatoriamente contratar un abogado.
Es importante solicitar una constancia y, cuando se encuentre disponible, el número de Investigación Penal Preparatoria (IPP) para realizar el seguimiento.
Policía Federal Argentina: Delitos Tecnológicos
Teléfonos: (011) 4800-1120 / 4370-5899
Correo electrónico: delitostecnologicos@policiafederal.gov.ar
Dirección: Cavia 3350, primer piso, Ciudad Autónoma de Buenos Aires.
Estos datos figuran en la guía oficial argentina para denunciar delitos informáticos.
Reclamos contra bancos y billeteras digitales
Primero debe realizarse el reclamo ante la entidad involucrada y conservar su número de gestión.
Si no existe una solución satisfactoria, el Banco Central contempla un procedimiento de reclamos por fraude o estafa.
Sitio oficial:
https://www.bcra.gob.ar/realizar-un-reclamo-ante-el-banco-central-por-fraude-o-estafa/
Para utilizar esta instancia se exige, entre otros requisitos, haber presentado previamente el reclamo ante la entidad y que hayan transcurrido al menos diez días hábiles.
Este trámite no reemplaza la denuncia penal.
Defensa del Consumidor
Línea nacional: 0800-666-1518
Provincia de Buenos Aires: 148
Correo provincial: infoconsumidor@mp.gba.gov.ar
Estos canales permiten consultar o reclamar por posibles incumplimientos de proveedores de servicios, según la competencia correspondiente.
Reclamos por telefonía móvil
Cuando se sospecha que una empresa activó una SIM o eSIM sin autorización, corresponde realizar un reclamo formal ante la operadora.
Si el problema no se resuelve, puede consultarse al Ente Nacional de Comunicaciones (ENACOM).
Teléfono de consultas ENACOM: 0800-333-3344
Sitio oficial: https://www.enacom.gob.ar/
Debe distinguirse este reclamo administrativo de la denuncia penal por la posible suplantación de identidad.
¿Hay que llamar al 911?
No para denunciar una estafa virtual ya consumada que no implique una emergencia en curso.
El 911 es un servicio de atención de emergencias.
Una estafa bancaria, una transferencia fraudulenta o la pérdida del acceso a WhatsApp deben comunicarse a los canales correspondientes de las entidades involucradas y denunciarse ante las autoridades competentes.
Si además existe una situación de peligro inmediato que requiera intervención policial urgente, el 911 puede corresponder por esa emergencia.
Utilizar los canales adecuados permite evitar demoras y facilita que cada organismo intervenga dentro de sus funciones.
Una responsabilidad que debe investigarse en toda la cadena
Las estafas digitales muestran cómo distintos servicios pueden quedar vinculados en una misma maniobra.
Un anuncio fraudulento puede captar a la víctima. Una compañía telefónica puede recibir una solicitud falsa de reemplazo de SIM. Un correo electrónico puede ser comprometido. Una billetera puede procesar una transferencia.
Cada etapa plantea riesgos y obligaciones diferentes.
El desafío es investigar no solamente quién recibió el dinero, sino también cómo se produjo el engaño, qué controles existían y cuáles pudieron fallar.
La prevención no puede depender exclusivamente de que el usuario reconozca cada trampa. También requiere sistemas de identificación, autenticación, respuesta y protección adecuados por parte de las empresas.
Porque cuando alguien pierde su número telefónico, su identidad digital y sus ahorros, la pregunta no debería limitarse a qué hizo mal la víctima.
También corresponde preguntar qué ocurrió con los mecanismos que debían protegerla.
Comentarios de la comunidad
Pueden participar lectores y periodistas. Todos los comentarios pasan por la misma moderación.
Ingresá con tu cuenta gratuita para comentar. Después volverás automáticamente a esta noticia.
INGRESAR PARA COMENTARTodavía no hay comentarios aprobados.
También te puede interesar
 Alerta mundial por dos fallas críticas en PHP: gobiernos desconectan sitios web para evitar posibles ciberataquesTECNOLOGIA
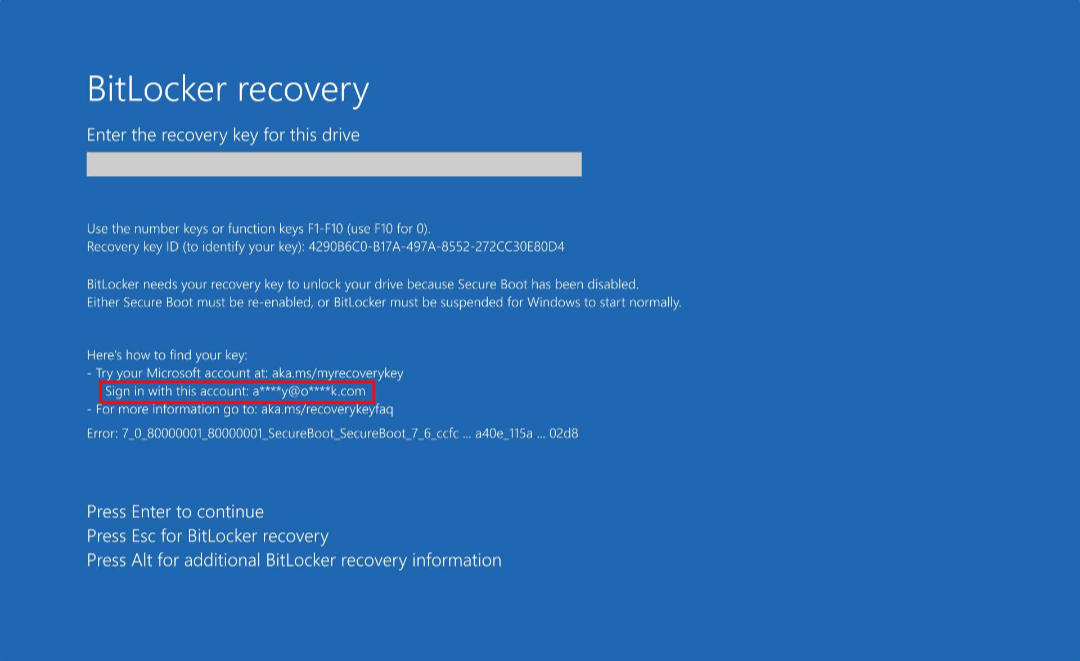 Alerta con Windows 11: la última actualización puede bloquear el arranque por fallas en BitLockerTECNOLOGIA
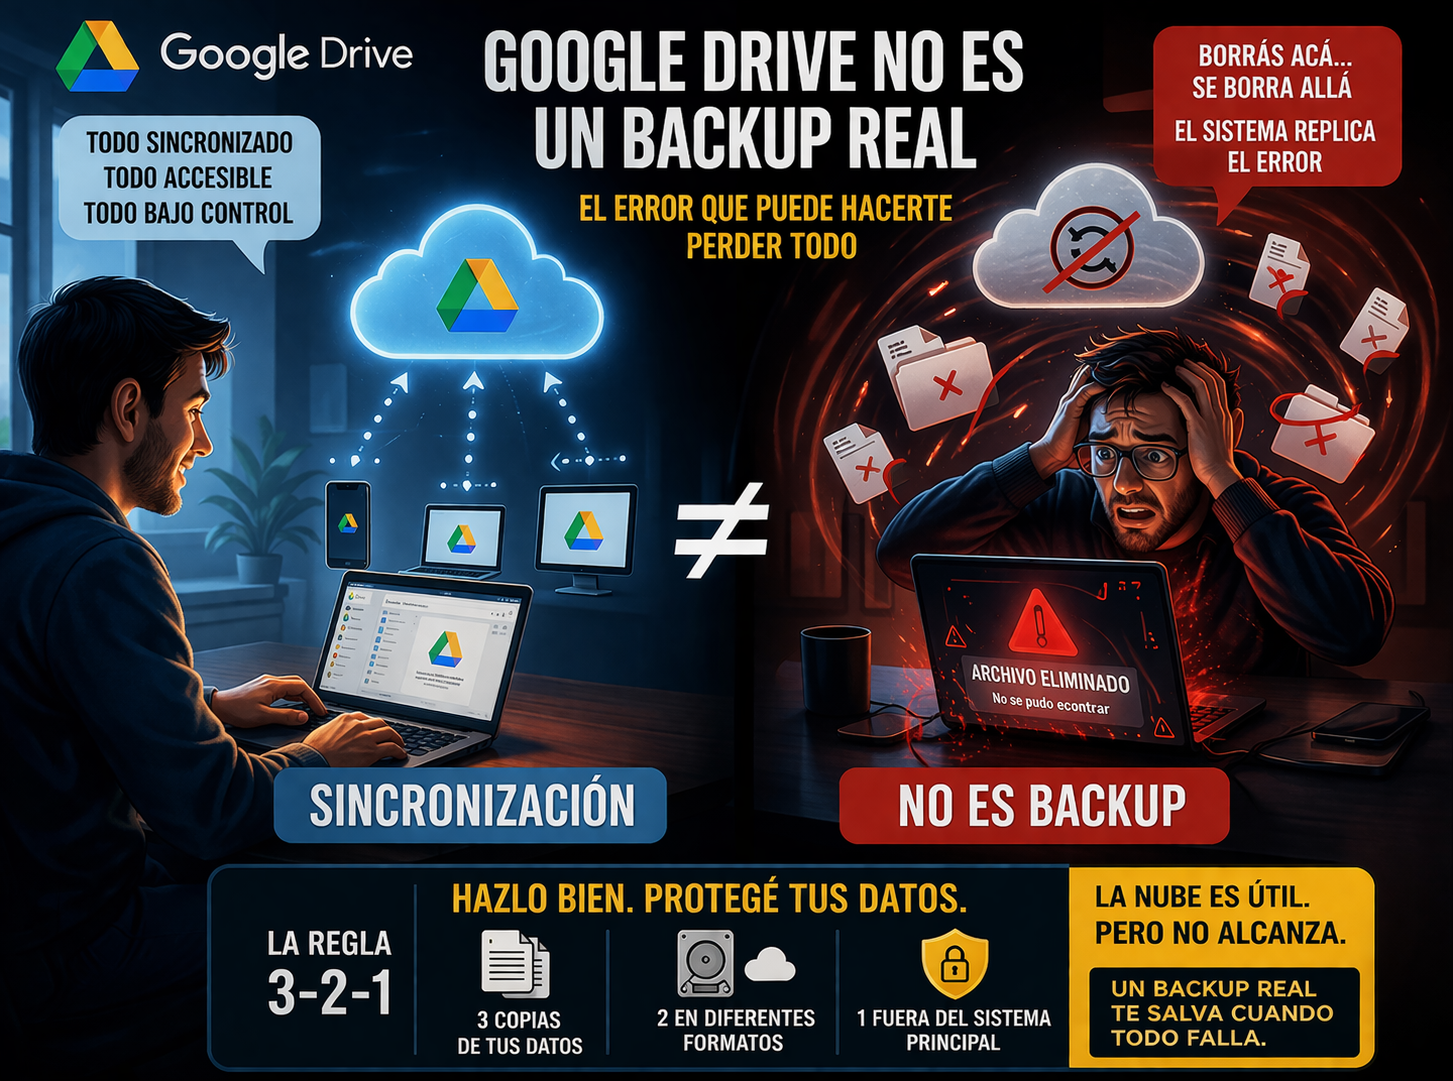 El error que todos cometen: por qué Google Drive no es un backup realTECNOLOGIA
 Alerta amarilla por tormentas en gran parte del país: lluvias, viento y posible granizoTECNOLOGIA
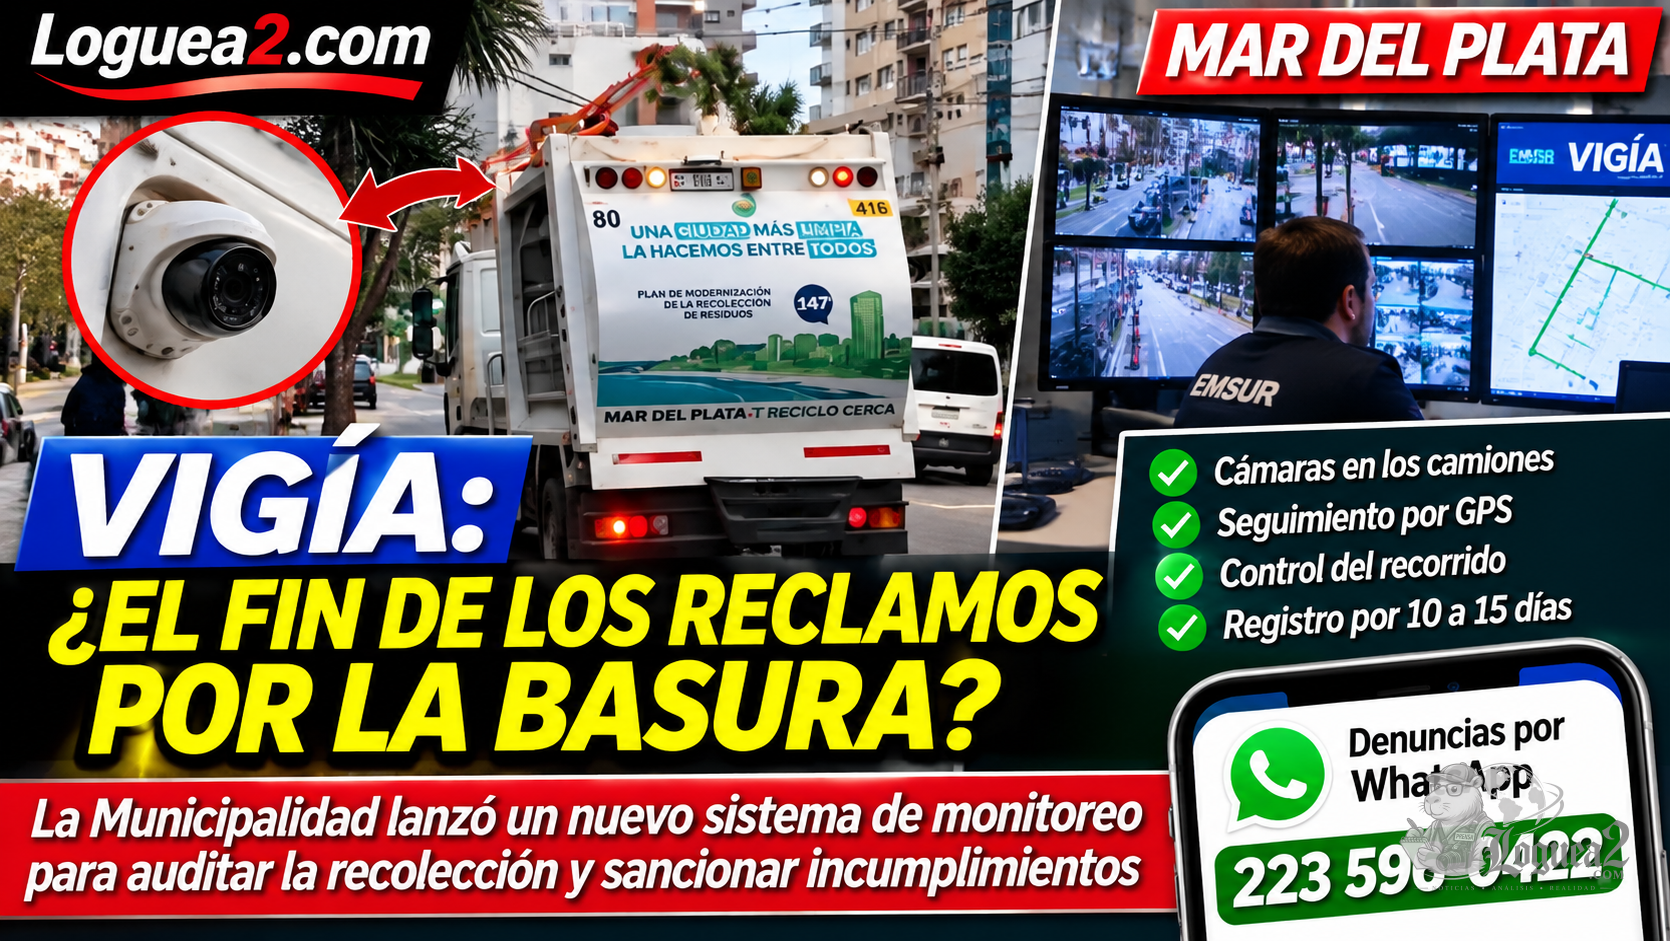
Mar del Plata pone cámaras a los camiones de basura: el nuevo sistema que promete controlar la recolección y responder a los vecinos
La Municipalidad presentó VIGÍA, una herramienta que permite supervisar en tiempo real el trabajo de la empresa recolectora mediante cámara...