Paraguay: intervienen un banco con casi tres millones de clientes y miles de ahorristas temen por su dinero
Paraguay: intervienen un banco con casi tres millones de clientes y miles de ahorristas temen por su dinero La crisis de Ueno Bank paralizó cuentas, tarjetas y operaciones, provocó protestas y abrió una investigación sobre sus directivos. El Banco Central paraguayo detect
NACIONALParaguay
- Paraguay: intervienen un banco con casi tres millones de clientes y miles de ahorristas temen por su dinero La crisis de Ueno Bank paralizó cuentas, tarjetas y operaciones, provocó protestas y abrió una investigación sobre sus directivos.
- El Banco Central paraguayo detectó graves problemas de solvencia y puso en marcha un mecanismo para devolver los depósitos.
- Mientras crece la incertidumbre, surge una pregunta inevitable: ¿podría ocurrir algo semejante en Argentina?
Paraguay: intervienen un banco con casi tres millones de clientes y miles de ahorristas temen por su dinero La crisis de Ueno Bank paralizó cuentas, tarjetas y operaciones, provocó protestas y abrió una investigación sobre sus directivos. El Banco Central paraguayo detect
Paraguay: intervienen un banco con casi tres millones de clientes y miles de ahorristas temen por su dinero
La crisis de Ueno Bank paralizó cuentas, tarjetas y operaciones, provocó protestas y abrió una investigación sobre sus directivos. El Banco Central paraguayo detectó graves problemas de solvencia y puso en marcha un mecanismo para devolver los depósitos. Mientras crece la incertidumbre, surge una pregunta inevitable: ¿podría ocurrir algo semejante en Argentina?
Un banco intervenido y millones de clientes afectados
Paraguay atraviesa una de las crisis bancarias más importantes de los últimos años después de que el Banco Central del Paraguay (BCP) dispusiera el inicio del procedimiento de resolución de Ueno Bank, una entidad financiera que experimentó un rápido crecimiento mediante servicios digitales y que cuenta con aproximadamente 2,9 millones de clientes.
La decisión fue adoptada el lunes 2 de noviembre y comunicada públicamente el martes 3, luego de que el organismo regulador detectara graves problemas en los indicadores de solvencia de la institución.
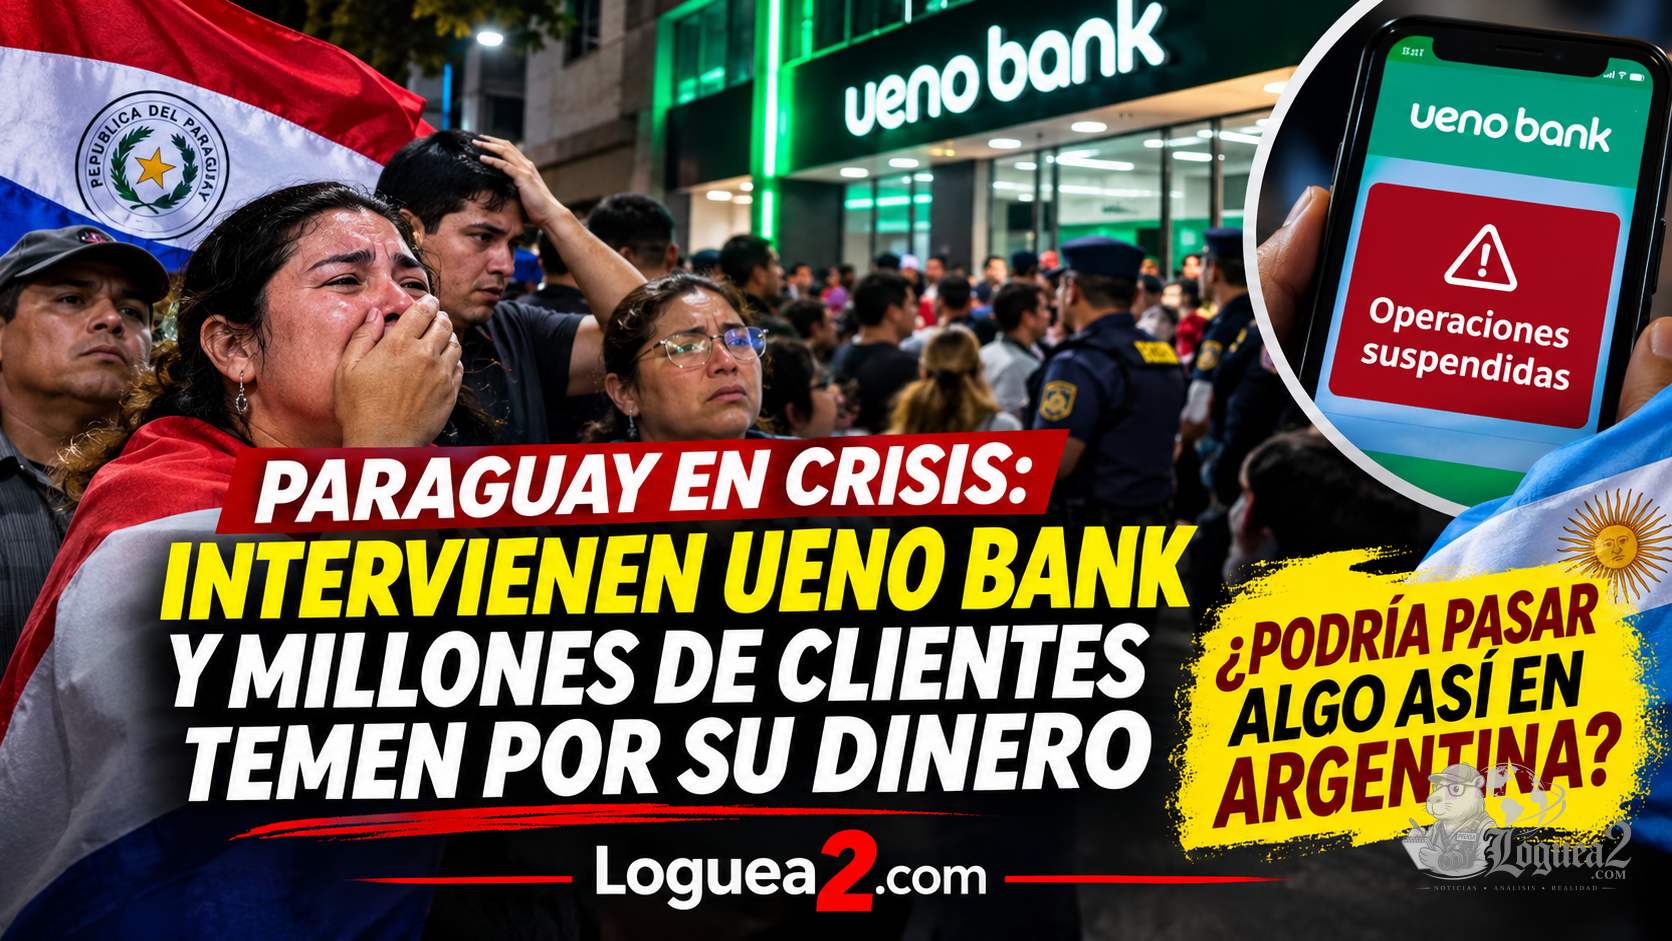
La medida provocó la suspensión de las operaciones bancarias, el cierre de sucursales y la imposibilidad de utilizar normalmente las cuentas y servicios de la entidad.
Para miles de familias, trabajadores, jubilados y comerciantes, la crisis dejó de ser una cuestión financiera para convertirse en un problema cotidiano: no poder acceder al dinero depositado.
La situación generó manifestaciones en Asunción, cuestionamientos a las autoridades regulatorias y una investigación judicial que alcanza a integrantes de la conducción del banco.
¿Qué pasó realmente con Ueno Bank?
El Banco Central paraguayo explicó que la intervención se produjo después de comprobar que el índice de solvencia de Ueno Bank había caído por debajo del 50 % del mínimo exigido legalmente.
La situación fue detectada a partir de ajustes realizados en los estados financieros de la entidad durante un proceso de regularización.
La solvencia bancaria es la capacidad de una institución para absorber pérdidas y mantener un patrimonio suficiente frente a los riesgos de sus operaciones.
Los bancos reciben depósitos, conceden créditos y realizan inversiones. Para funcionar de manera segura necesitan mantener determinados niveles de capital y liquidez.
Cuando las pérdidas o los riesgos superan la capacidad financiera de una entidad, su continuidad puede quedar comprometida.
En el caso de Ueno Bank, el regulador consideró que la situación justificaba activar un procedimiento extraordinario destinado a preservar los activos y proteger a los depositantes.
La resolución se encuentra contemplada en la Ley paraguaya N.º 2334/03, que regula la garantía de depósitos y la resolución de entidades financieras.
La intervención no significa que todos los depósitos se hayan perdido. Significa que el banco dejó de operar normalmente mientras las autoridades determinan cómo administrar sus obligaciones y recuperar los fondos disponibles.
¿Por qué llegó a esta situación?
La investigación todavía se encuentra en desarrollo, por lo que no existe una explicación judicial definitiva sobre todas las causas de la crisis.
Sin embargo, la información difundida por las autoridades y agencias internacionales permite identificar varios aspectos relevantes.
Ueno Bank había registrado una rápida expansión en el mercado financiero paraguayo, incorporando millones de usuarios mediante sus servicios digitales.
Paralelamente, surgieron cuestionamientos sobre determinadas operaciones crediticias y vínculos entre empresas relacionadas con los propietarios de la entidad.
Según Associated Press, los reguladores habían advertido sobre préstamos concedidos a compañías vinculadas con los accionistas del banco.
Este tipo de operaciones requiere especial supervisión porque puede generar conflictos de interés y concentrar riesgos financieros.
Cuando una entidad concede financiamiento a empresas relacionadas con sus propios dueños, resulta fundamental comprobar que las condiciones sean adecuadas, que existan garantías suficientes y que los riesgos se encuentren correctamente registrados.
La investigación deberá establecer si hubo irregularidades, qué responsabilidades corresponden y de qué manera esas operaciones influyeron sobre la situación patrimonial.
Por el momento, el hecho oficialmente confirmado es el deterioro de la solvencia que motivó la intervención.
¿Qué sucede con los clientes y sus ahorros?
La consecuencia más inmediata fue la interrupción del acceso habitual a los fondos.
Los clientes dejaron de poder operar normalmente con los servicios de Ueno Bank, una situación especialmente complicada para quienes utilizaban sus cuentas para cobrar salarios, realizar compras, pagar servicios o sostener pequeños emprendimientos.
El Banco Central paraguayo anunció que los depósitos se encuentran protegidos por el Fondo de Garantía de Depósitos hasta un límite de 75 salarios mínimos mensuales.
Actualmente, ese monto equivale a aproximadamente 228,3 millones de guaraníes por depositante y por entidad financiera.
La garantía no se calcula individualmente por cada cuenta, sino sobre el conjunto de depósitos alcanzados de una misma persona dentro del banco.
Las autoridades también anunciaron un primer pago de hasta 10 millones de guaraníes, aproximadamente 1.675 dólares al tipo de cambio utilizado en los informes internacionales.
El resto de los fondos cubiertos deberá ser abonado conforme al calendario que establezca el organismo regulador.
Además, las deudas pendientes que un cliente mantenga con el banco pueden descontarse de las sumas a devolver, según las condiciones informadas por el BCP.
Esto introduce una diferencia fundamental: tener depósitos legalmente garantizados no significa necesariamente poder disponer de todo el dinero inmediatamente.
Los clientes deberán seguir las comunicaciones oficiales para conocer los procedimientos de cobro.
Las protestas y la incertidumbre de los ahorristas
La suspensión de operaciones provocó manifestaciones frente a establecimientos bancarios y dependencias públicas.
En Asunción, cientos de personas reclamaron explicaciones sobre el destino de sus ahorros y exigieron medidas para recuperar el dinero.
Las protestas también alcanzaron las inmediaciones del Congreso Nacional, donde la crisis comenzó a adquirir una dimensión política.
Las imágenes difundidas por medios paraguayos muestran concentraciones de ciudadanos, presencia policial y momentos de tensión.
Para comprender la preocupación social, es necesario recordar que el dinero depositado no representa únicamente ahorros de largo plazo.
Muchas personas utilizan sus cuentas bancarias para cubrir gastos esenciales, recibir ingresos o administrar la actividad de sus negocios.
Una interrupción repentina puede generar dificultades incluso cuando los fondos estén alcanzados por un mecanismo de garantía.
Por eso, la velocidad y la transparencia de las devoluciones serán factores decisivos para recuperar la confianza de los usuarios.
Los fondos jubilatorios también están comprometidos
Uno de los aspectos más sensibles de la crisis es la exposición del Instituto de Previsión Social (IPS), organismo paraguayo encargado de prestaciones sanitarias y previsionales.
Según información difundida por la agencia EFE, el IPS mantiene inversiones por aproximadamente 355 millones de dólares en Ueno Bank.
La entidad también participaba en el pago de prestaciones a unos 32.000 jubilados.
Las inversiones del organismo previsional representan alrededor del 9 % de su cartera total.
La situación abrió interrogantes sobre la administración de recursos públicos y los mecanismos de control aplicados a esas operaciones.
Sin embargo, es importante aclarar que la existencia de inversiones en una entidad intervenida no significa automáticamente que todo ese dinero se haya perdido.
El resultado dependerá del proceso de resolución, la recuperación de activos y las medidas que adopten las autoridades.
Detenciones y una crisis que alcanza al Gobierno
El caso también llegó a la Justicia.
La Fiscalía paraguaya inició investigaciones sobre presuntas irregularidades en la administración de Ueno Bank.
Según Reuters, ocho integrantes de la conducción de la entidad quedaron detenidos y se dispusieron medidas sobre sus bienes mientras avanzan las actuaciones.
La investigación deberá determinar si existieron delitos financieros, incumplimientos regulatorios u otras conductas penalmente relevantes.
Las detenciones y las imputaciones no constituyen por sí mismas una declaración de culpabilidad.
La crisis también alcanzó al presidente Santiago Peña, debido a sus anteriores vínculos empresariales con el grupo relacionado con Ueno Bank.
Legisladores opositores presentaron una iniciativa de juicio político y cuestionaron posibles conflictos de interés y la supervisión de fondos previsionales.
Peña reclamó que se priorice la protección de los depositantes y que se investiguen las eventuales irregularidades.
El episodio también derivó en la renuncia del presidente del Banco Central paraguayo.
De esta manera, lo que comenzó como una crisis de solvencia bancaria se transformó en un conflicto institucional de mayor alcance.
¿Puede suceder algo semejante en Argentina?
La situación paraguaya plantea una pregunta que merece una respuesta clara: ¿podría un banco argentino atravesar una crisis similar y dejar temporalmente a sus clientes sin acceso a los depósitos?
Sí, es legal y económicamente posible que una entidad financiera argentina sufra problemas graves de solvencia o liquidez.
Ningún sistema bancario está completamente exento de ese riesgo.
La legislación argentina contempla procedimientos para actuar cuando una institución presenta dificultades financieras que comprometen su funcionamiento.
El Banco Central de la República Argentina (BCRA) tiene facultades de supervisión y puede exigir planes de regularización, medidas de saneamiento y, en determinadas circunstancias, avanzar hacia procesos de reestructuración o revocación de la autorización para operar.
Sin embargo, la posibilidad de que un banco tenga problemas no significa que exista actualmente una crisis generalizada en el sistema financiero argentino.
¿Qué dicen los últimos datos oficiales?
El Informe sobre Bancos del BCRA correspondiente a agosto de 2026, publicado el 16 de octubre, señala que el conjunto de las entidades financieras mantiene niveles elevados de capital y liquidez.
El capital regulatorio alcanzó el 30,7 % de los activos ponderados por riesgo, mientras que el exceso de capital respecto de las exigencias normativas llegó al 279 %.
La liquidez agregada en pesos representó el 31,7 % de los depósitos en esa moneda, y la correspondiente a moneda extranjera alcanzó el 49,9 %.
Estos indicadores reflejan una posición financiera agregada que permite afrontar determinados riesgos.
No obstante, también existen variables que deben ser monitoreadas.
La irregularidad de los créditos al sector privado alcanzó el 7,75 %, mientras que la mora de los préstamos a familias se ubicó en el 12,81 %.
El aumento de los créditos impagos puede afectar los resultados de las entidades y exige seguimiento, aunque no implica por sí mismo una crisis bancaria.
Los datos oficiales disponibles no permiten afirmar que Argentina esté atravesando una situación comparable a la de Ueno Bank.
¿Qué protección tienen los depósitos argentinos?
Argentina cuenta con un Sistema de Seguro de Garantía de los Depósitos, administrado por Seguro de Depósitos S.A. (SEDESA).
Desde el 1 de abril de 2026, el límite general de cobertura es de 50 millones de pesos por depositante y entidad financiera, sujeto a las condiciones y exclusiones previstas en la normativa.
La garantía alcanza a determinados depósitos bancarios en pesos y moneda extranjera, como cajas de ahorro, cuentas corrientes y plazos fijos elegibles.
El límite se aplica al conjunto de los depósitos cubiertos de una misma persona dentro de una entidad, no como una garantía independiente de 50 millones por cada cuenta.
Los montos que excedan la cobertura pueden quedar sujetos a los mecanismos legales de recuperación correspondientes.
También es importante distinguir los depósitos bancarios de otros productos financieros.
El dinero invertido en fondos comunes de inversión o mantenido mediante determinadas billeteras virtuales no está necesariamente protegido por el mismo régimen.
¿Podría repetirse un corralito?
La experiencia argentina de 2001 explica por qué una crisis bancaria en un país vecino puede despertar preocupación.
Sin embargo, el cierre o la intervención de una entidad particular no equivale a una restricción generalizada sobre todos los depósitos del sistema.
Son situaciones diferentes, con causas, alcances y consecuencias distintas.
Los indicadores oficiales actuales no permiten sostener que Argentina se encuentre frente a un escenario equivalente al de 2001.
La comparación debe servir para comprender la importancia de los controles y las garantías, no para anticipar una crisis sin evidencia.
¿Qué señales deberían vigilar los ahorristas?
La experiencia paraguaya muestra que la estabilidad de una institución financiera depende de algo más que su popularidad, cantidad de clientes o facilidad de uso.
Un banco puede crecer rápidamente y, al mismo tiempo, enfrentar riesgos que no resultan evidentes para sus usuarios.
Por eso, es importante observar la información financiera publicada por las entidades, las comunicaciones de los organismos reguladores y los niveles de capital, liquidez y morosidad.
También resulta fundamental conocer las condiciones del seguro de depósitos y comprobar que la institución esté autorizada para operar como banco.
La confianza no debería construirse exclusivamente sobre la publicidad, las promociones o la cantidad de usuarios de una aplicación.
Tampoco corresponde interpretar rumores o fallas técnicas aisladas como pruebas de insolvencia.
La información oficial y verificable debe ser el principal punto de referencia.
Paraguay enfrenta una prueba de confianza
El futuro de Ueno Bank dependerá del procedimiento de resolución, la evaluación de sus activos y las decisiones del Banco Central paraguayo.
Para los depositantes, la prioridad será recuperar el acceso a sus fondos y conocer con precisión cuándo y cuánto dinero podrán recibir.
Para las autoridades, el desafío será esclarecer las responsabilidades, proteger los recursos comprometidos y evitar que la desconfianza se extienda a otras entidades.
El Banco Central paraguayo sostiene que se trata de una situación particular y no de una condición generalizada del sistema financiero nacional.
La evolución de las devoluciones y las investigaciones permitirá evaluar la eficacia de la respuesta institucional.
En Argentina, el caso constituye una oportunidad para comprender que los controles bancarios y las garantías de depósitos son herramientas necesarias, pero no eliminan completamente los riesgos.
Lo ocurrido en Paraguay no demuestra que los bancos argentinos estén en peligro. Sí demuestra por qué es indispensable que las entidades financieras sean supervisadas rigurosamente y que los ahorristas conozcan cómo está protegido su dinero.
Porque cuando un banco deja de funcionar, el problema ya no se limita a los balances contables.
Detrás de cada cuenta hay personas que necesitan pagar sus gastos, trabajadores que esperan cobrar y familias que depositaron sus ahorros confiando en que podrían recuperarlos cuando los necesitaran.
La verdadera dimensión de una crisis bancaria se mide también por lo que sucede con esas personas.
Comentarios de la comunidad
Pueden participar lectores y periodistas. Todos los comentarios pasan por la misma moderación.
Ingresá con tu cuenta gratuita para comentar. Después volverás automáticamente a esta noticia.
INGRESAR PARA COMENTARTodavía no hay comentarios aprobados.
También te puede interesar
 ALERTA CLIMÁTICA: LA NASA DETECTÓ UN FENÓMENO DE EL NIÑO HISTÓRICO Y ADVIERTEN POR POSIBLES EVENTOS EXTREMOS HASTA 2027SOCIALES
 Chapadmalal tendrá un campus universitario: Nación asignó tres hoteles históricos a la Universidad de Mar del PlataSOCIALES
 Mar del Plata se prepara para El Niño: un centro de emergencias coordinará a más de mil trabajadoresSOCIALES
 Playa Varese: 15 años más de concesión por $2.484 millones en obras, ¿qué gana Mar del Plata?SOCIALES