Un impuesto a los multimillonarios sacude California: Zuckerberg evaluó marcharse y Meta negoció para retenerlo
Una iniciativa impulsada por un sindicato sanitario propone cobrar un impuesto extraordinario del 5% sobre las grandes fortunas. Mark Zuckerberg podría afrontar una obligación superior a los 11.000 millones de dólares. El proyecto enfrenta a sindicatos, empresarios tecnoló
NACIONALEstados Unidos
- Una iniciativa impulsada por un sindicato sanitario propone cobrar un impuesto extraordinario del 5% sobre las grandes fortunas.
- Mark Zuckerberg podría afrontar una obligación superior a los 11.000 millones de dólares.
- El proyecto enfrenta a sindicatos, empresarios tecnológicos y hasta al propio gobernador demócrata de California.
Una iniciativa impulsada por un sindicato sanitario propone cobrar un impuesto extraordinario del 5% sobre las grandes fortunas. Mark Zuckerberg podría afrontar una obligación superior a los 11.000 millones de dólares. El proyecto enfrenta a sindicatos, empresarios tecnoló
Una iniciativa impulsada por un sindicato sanitario propone cobrar un impuesto extraordinario del 5% sobre las grandes fortunas. Mark Zuckerberg podría afrontar una obligación superior a los 11.000 millones de dólares. El proyecto enfrenta a sindicatos, empresarios tecnológicos y hasta al propio gobernador demócrata de California.
Un impuesto que desató una batalla política y económica
California, uno de los principales centros tecnológicos del mundo y sede de gigantes como Meta, Google y Apple, atraviesa una controversia por una propuesta fiscal que podría afectar directamente a algunas de las mayores fortunas del planeta.
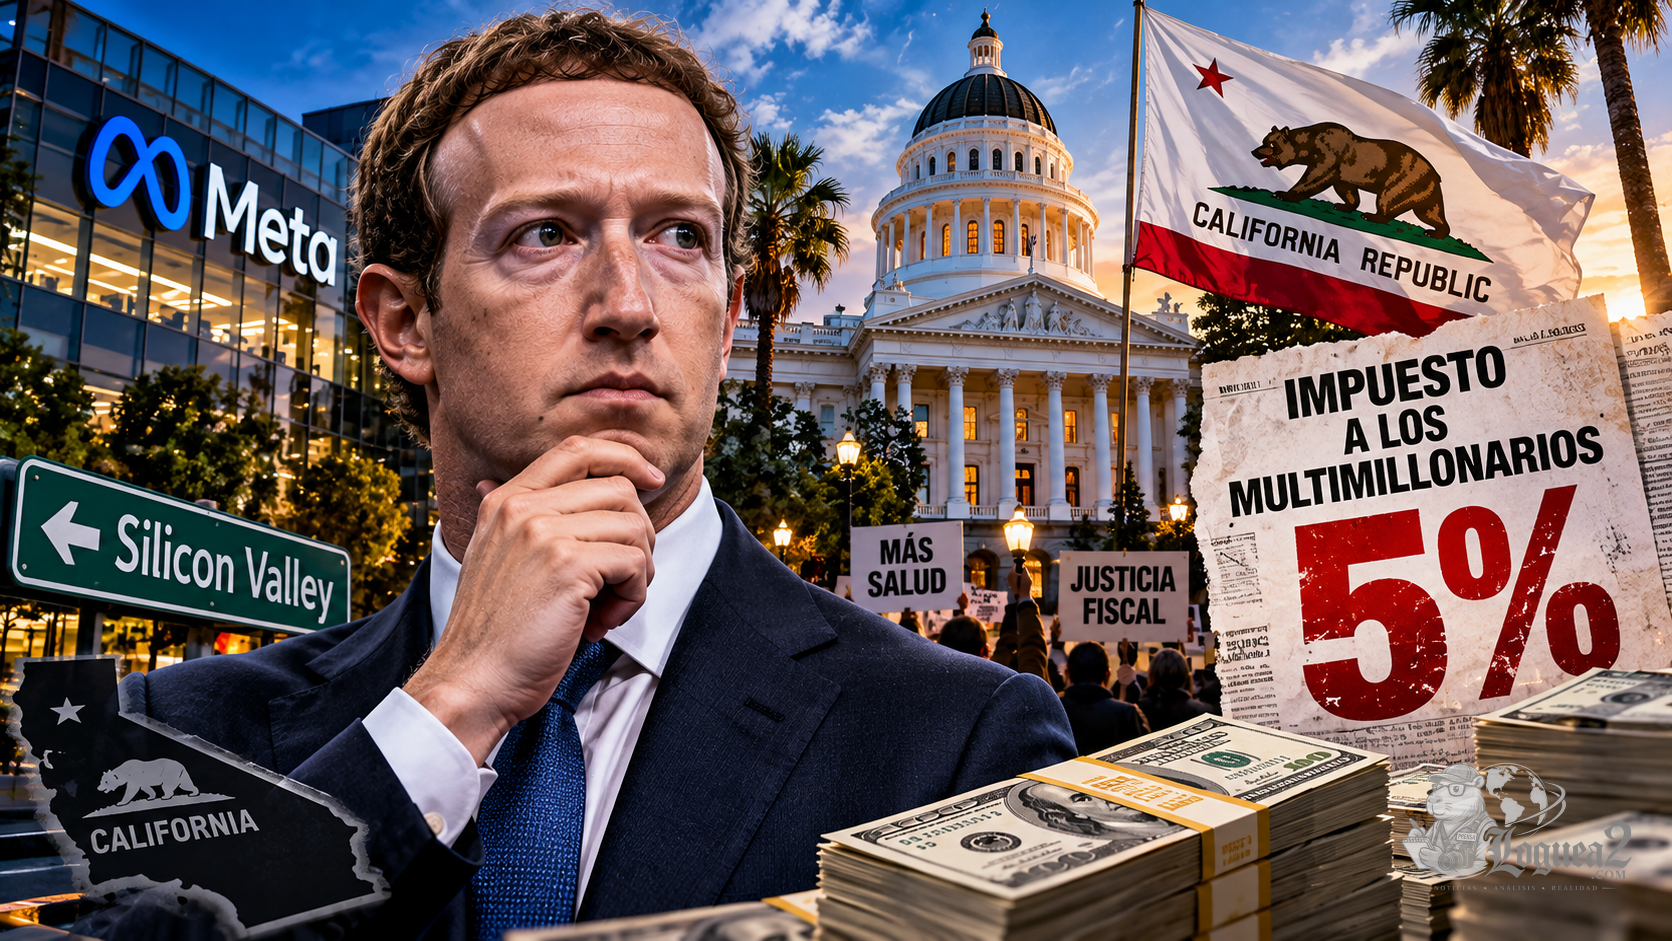
La denominada Proposition 40 plantea establecer un impuesto extraordinario equivalente al 5% del patrimonio neto de los residentes de California cuyas fortunas superen los 1.000 millones de dólares.
La medida todavía no es ley. Los ciudadanos decidirán su aprobación o rechazo en las elecciones del próximo 3 de noviembre.
La discusión adquirió una dimensión internacional cuando se conoció que Mark Zuckerberg, fundador y director ejecutivo de Meta, había considerado abandonar California ante la posibilidad de tener que afrontar una obligación fiscal multimillonaria.
Sin embargo, la historia dio un giro: en lugar de concretar su salida, Zuckerberg alcanzó un acuerdo con Meta que le permitiría obtener liquidez sin perder el control de la compañía.
¿Quién impulsó el impuesto?
La iniciativa no nació del Gobierno federal de Estados Unidos ni fue presentada directamente por el gobernador de California.
Su principal impulsor es el sindicato de trabajadores sanitarios SEIU-United Healthcare Workers West, que sostiene que el estado necesita recursos adicionales para afrontar los recortes de financiación federal destinados a programas de salud.
El proyecto cuenta también con el respaldo del senador Bernie Sanders, identificado políticamente con el socialismo democrático.
Según la propuesta, el 90% de la recaudación se destinaría a servicios sanitarios, mientras que el 10% restante financiaría educación, asistencia alimentaria y administración tributaria.
Los promotores argumentan que las mayores fortunas deberían contribuir más al sostenimiento de los servicios públicos.
Sus críticos cuestionan el impacto que un impuesto de esta magnitud podría tener sobre las inversiones, la residencia de los grandes contribuyentes y la recaudación futura.
Zuckerberg: una factura potencial de 11.000 millones de dólares
Con una fortuna estimada por Forbes en más de 220.000 millones de dólares, Mark Zuckerberg podría enfrentar una obligación fiscal superior a los 11.000 millones si se aprueba la iniciativa y se cumplen las condiciones previstas.
La cifra resulta extraordinaria, pero hay un detalle económico fundamental: gran parte del patrimonio de Zuckerberg está representado por acciones de Meta.
Eso significa que poseer una fortuna valorada en miles de millones no equivale necesariamente a disponer de ese dinero en efectivo.
Para pagar un impuesto sobre el patrimonio, un empresario podría necesitar vender acciones, solicitar financiación o reorganizar sus activos.
En el caso de Zuckerberg, el problema tenía además una dimensión corporativa: vender determinadas acciones podía afectar su estructura de control sobre Meta.
El acuerdo que evitó su salida inmediata
Según informó Associated Press a partir de documentación regulatoria, Zuckerberg comunicó al directorio de Meta que evaluaba vender su vivienda en Palo Alto y trasladar su residencia.
Posteriormente, la empresa anunció una nueva estructura accionaria que permitiría al empresario vender acciones sin derecho a voto y obtener liquidez, conservando su posición de control.
Como parte del acuerdo, Zuckerberg asumió el compromiso de permanecer en California durante ocho años, salvo circunstancias extraordinarias previstas contractualmente.
La operación demuestra hasta qué punto una propuesta tributaria puede influir en las decisiones patrimoniales de los principales empresarios tecnológicos.
Pero también introduce una precisión importante: Zuckerberg no confirmó una mudanza definitiva; por el contrario, acordó permanecer en California bajo determinadas condiciones.
El gobernador demócrata también está en contra
Uno de los aspectos más llamativos del conflicto es que Gavin Newsom, gobernador demócrata de California, se opone a la iniciativa.
Newsom advierte que un impuesto sobre grandes fortunas podría incentivar el traslado de contribuyentes a otros estados.
La controversia refleja diferencias dentro del propio espacio político progresista estadounidense.
Mientras algunos sindicatos y dirigentes de izquierda consideran necesario aumentar la contribución de los sectores más ricos, otros dirigentes demócratas sostienen que la medida podría perjudicar la competitividad económica de California.
Por lo tanto, el debate no enfrenta simplemente a republicanos contra demócratas: también divide a sectores que habitualmente comparten posiciones políticas.
¿Puede California recaudar millones y perder contribuyentes al mismo tiempo?
El organismo de análisis legislativo del estado estima que el impuesto podría generar decenas de miles de millones de dólares en ingresos extraordinarios, distribuidos durante varios años.
Pero el mismo informe advierte sobre una posible consecuencia: algunos multimillonarios podrían cambiar su residencia o modificar sus decisiones financieras para reducir sus obligaciones fiscales.
Eso podría disminuir la recaudación habitual del impuesto estatal sobre los ingresos.
La estimación oficial contempla una reducción recurrente de ingresos inferior a 1.000 millones de dólares anuales, aunque reconoce importantes incertidumbres.
No significa que California vaya necesariamente a perder más dinero del que recaude. Significa que existen efectos económicos potenciales que deberán considerarse junto con los beneficios fiscales esperados.
Una batalla millonaria antes de las elecciones
La discusión también se trasladó al financiamiento de las campañas.
Según los registros de la Secretaría de Estado de California, hasta el 22 de octubre los comités directamente registrados a favor de la Proposition 40 habían declarado aproximadamente 33,4 millones de dólares en contribuciones.
Los comités registrados en contra habían informado unos 130,3 millones.
Además, existen campañas vinculadas con otras iniciativas electorales que podrían limitar o impedir la aplicación del impuesto.
Las Propositions 41 y 42 incluyen disposiciones que podrían entrar en conflicto con el nuevo gravamen, por lo que el resultado electoral y su eventual interpretación judicial serán determinantes.
¿Un debate exclusivamente estadounidense?
La discusión sobre impuestos a las grandes fortunas también aparece en otros países, incluida la Argentina.
En ambos casos, la cuestión central es cómo financiar el gasto público y distribuir la carga tributaria sin afectar de manera contraproducente la actividad económica.
Sin embargo, las características institucionales son diferentes.
En California, los ciudadanos pueden aprobar o rechazar directamente esta iniciativa mediante una votación estatal. Además, el impuesto propuesto sería extraordinario, no un tributo anual permanente.
Estas diferencias impiden equipararlo automáticamente con otros impuestos patrimoniales.
Conclusión: una decisión que puede marcar un precedente
El caso Zuckerberg expone una discusión que va mucho más allá de la fortuna de un empresario.
Por un lado, los impulsores del impuesto consideran que gravar patrimonios extraordinarios permitirá sostener servicios esenciales de salud y asistencia social.
Por otro, sus opositores advierten que modificar las reglas tributarias sobre grandes fortunas podría incentivar cambios de residencia, ventas de activos y nuevas estrategias de planificación fiscal.
Los datos oficiales reconocen tanto la posibilidad de una recaudación extraordinaria como el riesgo de perder parte de los ingresos tributarios futuros.
La pregunta de fondo no es solamente cuánto dinero puede cobrar un Estado, sino cómo hacerlo sin debilitar las actividades económicas y las fuentes de ingresos que pretende gravar.
El 3 de noviembre, los votantes de California tendrán la última palabra en las urnas. La implementación posterior también podría depender de otras iniciativas aprobadas y de eventuales decisiones judiciales.
Comentarios de la comunidad
Pueden participar lectores y periodistas. Todos los comentarios pasan por la misma moderación.
Ingresá con tu cuenta gratuita para comentar. Después volverás automáticamente a esta noticia.
INGRESAR PARA COMENTARTodavía no hay comentarios aprobados.

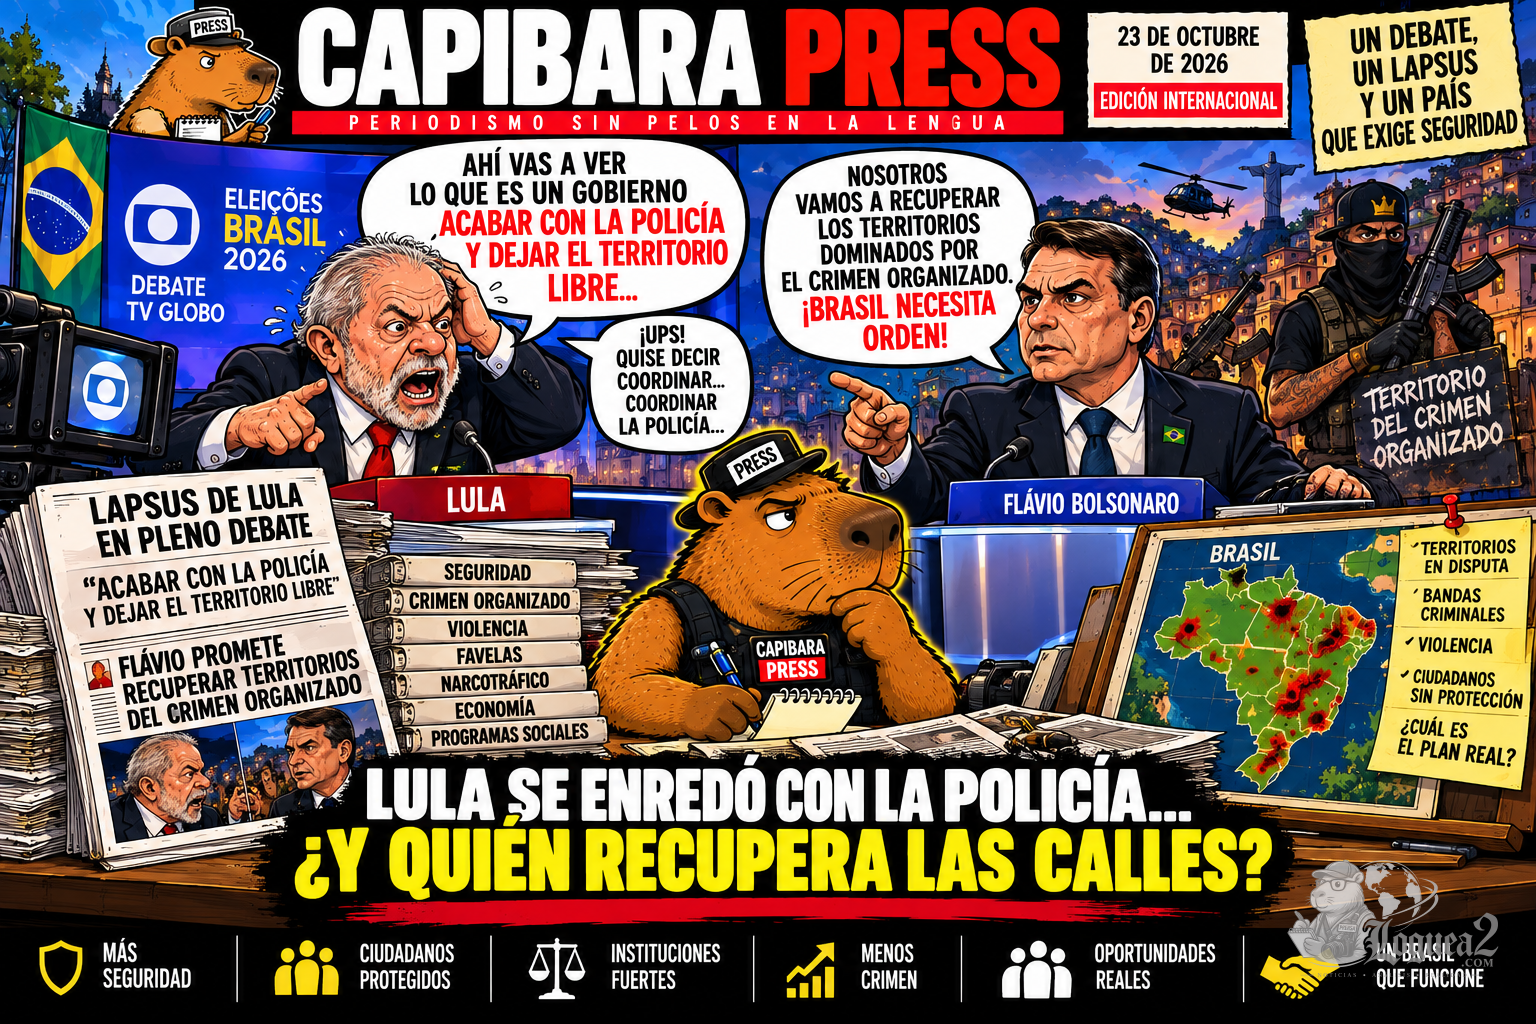
LULA HABLÓ DE ACABAR CON LA POLICÍA Y DEJAR EL TERRITORIO LIBRE: EL LAPSUS QUE SACUDIÓ EL DEBATE CON FLÁVIO BOLSONARO
En el último debate presidencial de Brasil antes del balotaje, Luiz Inácio Lula da Silva protagonizó un error verbal mientras defendí...